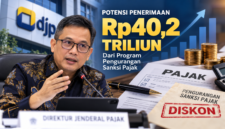


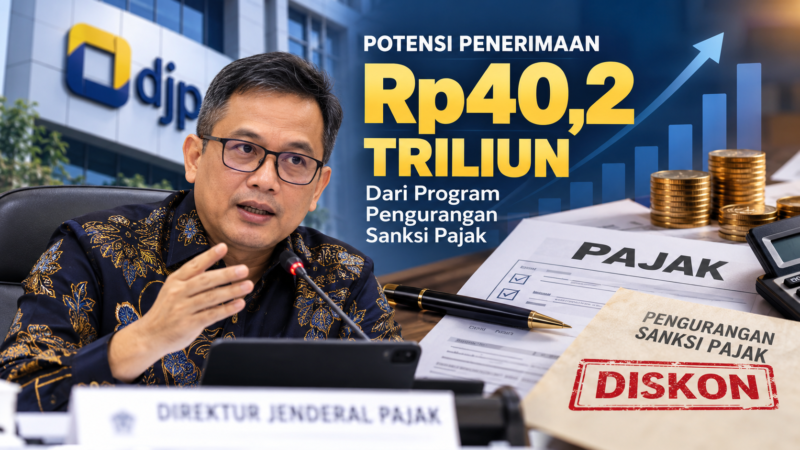
Direktorat Jenderal Pajak (DJP) memproyeksikan penerimaan hingga Rp40,2 triliun dari pembayaran pokok utang pajak melalui program pengurangan atau penghapusan sanksi administratif. Program ini mulai berlaku pada Oktober 2026 dan memberikan kesempatan kepada wajib pajak untuk menyelesaikan kewajiban perpajakannya sesuai ketentuan.
Direktur Jenderal Pajak Bimo Wijayanto menjelaskan bahwa angka Rp40,2 triliun tersebut masih berupa proyeksi. Realisasi penerimaan akan bergantung pada keputusan wajib pajak untuk memanfaatkan fasilitas yang tersedia. Wajib pajak juga masih dapat memanfaatkan program tersebut hingga 2027, sesuai periode dan ketentuan yang berlaku.
Bimo menyampaikan penjelasan tersebut kepada awak media pada Rabu, 14 Oktober 2026. Menurutnya, potensi penerimaan berasal dari beberapa kegiatan administrasi perpajakan, mulai dari pengawasan, pemeriksaan, penagihan, hingga pemanfaatan basis data baru.
Dari kegiatan pengawasan, DJP memperkirakan pembayaran pokok utang pajak mencapai Rp12 triliun. Sementara itu, proses pemeriksaan diproyeksikan menghasilkan pembayaran pokok utang sebesar Rp13 triliun.
Selanjutnya, DJP memperkirakan pembayaran melalui kegiatan penagihan mencapai Rp9,6 triliun. Pemanfaatan basis data baru juga berpotensi menghasilkan pembayaran pokok utang pajak sebesar Rp5,6 triliun. Seluruh angka tersebut masih merupakan estimasi pemerintah.
Di sisi lain, program ini berpotensi mengurangi penerimaan dari sanksi administratif hingga Rp14,8 triliun. Nilai tersebut mencakup potensi pengurangan sanksi dari kegiatan pengawasan sebesar Rp5,7 triliun, pemeriksaan Rp2,9 triliun, penagihan Rp3,7 triliun, dan pemanfaatan basis data baru Rp2,5 triliun.
Kebijakan pengurangan atau penghapusan sanksi administratif ini berkaitan dengan Peraturan Menteri Keuangan Nomor 71 Tahun 2026. Namun, wajib pajak tidak boleh menganggap penghapusan denda berlaku otomatis. Pengajuan permohonan dan pemenuhan persyaratan tetap menjadi hal penting untuk memperoleh fasilitas tersebut.
Karena itu, wajib pajak yang memiliki tunggakan atau sanksi administratif sebaiknya memeriksa status kewajiban pajaknya dan memastikan jenis sanksi yang tercatat.
Wajib pajak juga perlu mempelajari ketentuan program serta menyiapkan dokumen yang diperlukan sebelum mengajukan permohonan kepada DJP. Fasilitas ini dapat menjadi kesempatan untuk menata kembali kewajiban perpajakan, tetapi hasilnya tetap bergantung pada ketentuan yang berlaku dan keputusan otoritas pajak. (*)
Editor : Fanda Yosephta