

Jakarta-Pelaku usaha mikro, kecil, dan menengah (UMKM) dapat memanfaatkan pembiayaan untuk menambah modal kerja, membeli peralatan, atau mengembangkan usaha. Salah satu pilihan yang bisa dipelajari adalah Kredit Usaha Rakyat (KUR) melalui bank penyalur.
Bagi pelaku usaha yang membutuhkan modal Rp50 juta, besarnya cicilan perlu menjadi pertimbangan sebelum mengajukan pinjaman. Tenor yang lebih panjang dapat menurunkan angsuran bulanan, tetapi biasanya meningkatkan total bunga yang dibayarkan.
Bank Rakyat Indonesia (BRI) mencantumkan KUR Mikro dengan plafon maksimal Rp50 juta per debitur. Informasi pada situs resminya juga mencantumkan bunga efektif 6 persen per tahun serta ketentuan usaha aktif minimal enam bulan. Persetujuan tetap mengikuti persyaratan dan penilaian bank. (Sumber: BRI, https://www.bri.co.id/web/guest/kur-kecil)
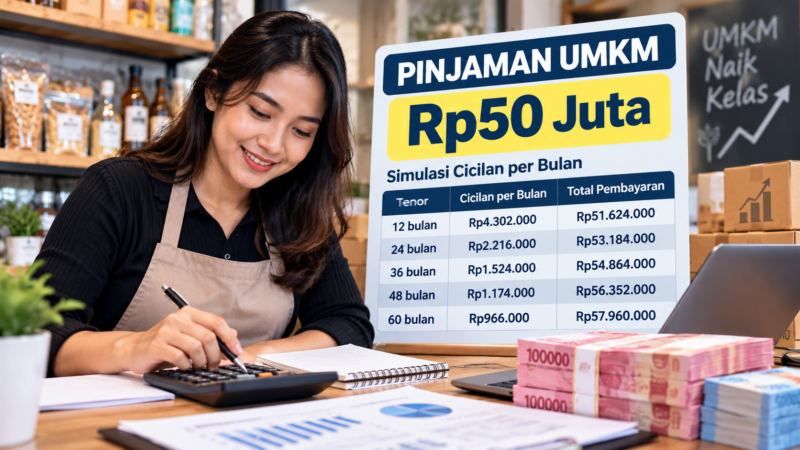
Simulasi Cicilan Pinjaman UMKM Rp50 Juta
Berikut perkiraan angsuran apabila pinjaman Rp50 juta menggunakan asumsi bunga efektif 6 persen per tahun dengan metode angsuran tetap dan perhitungan bunga atas saldo pinjaman.
- Tenor 12 bulan: sekitar Rp4,30 juta per bulan.
- Tenor 24 bulan: sekitar Rp2,22 juta per bulan.
- Tenor 36 bulan: sekitar Rp1,52 juta per bulan.
- Tenor 48 bulan: sekitar Rp1,17 juta per bulan.
- Tenor 60 bulan: sekitar Rp966 ribu per bulan.
Angka tersebut merupakan simulasi matematis, bukan penawaran resmi bank. Tenor yang tersedia bergantung pada jenis kredit, tujuan penggunaan dana, dan ketentuan produk. KUR modal kerja dan kredit investasi juga dapat memiliki batas tenor berbeda.
Berapa Total Pembayaran Pinjaman Rp50 Juta?
Dengan asumsi bunga efektif 6 persen per tahun, total pembayaran diperkirakan sebagai berikut.
Tenor 12 bulan menghasilkan total pembayaran sekitar Rp51,64 juta. Pada tenor 24 bulan, totalnya sekitar Rp53,18 juta. Tenor 36 bulan menghasilkan total sekitar Rp54,76 juta.
Sementara itu, tenor 48 bulan menghasilkan total pembayaran sekitar Rp56,35 juta. Jika menggunakan tenor 60 bulan, total pembayaran diperkirakan mencapai Rp57,96 juta.
Perbedaan tersebut menunjukkan bahwa tenor perlu disesuaikan dengan kemampuan arus kas usaha. Angsuran rendah memang dapat membantu menjaga likuiditas bulanan, tetapi peminjam perlu mempertimbangkan total biaya pembiayaan.
Apa Saja Syarat Pengajuan Pinjaman UMKM?
Calon debitur perlu menyiapkan dokumen identitas dan dokumen usaha sesuai ketentuan bank. Persyaratan dapat mencakup KTP, Kartu Keluarga, legalitas usaha, serta informasi mengenai aktivitas dan pendapatan usaha.
Bank juga dapat menilai riwayat kredit, kemampuan membayar, tujuan penggunaan dana, dan kelayakan usaha. Karena itu, memiliki dokumen lengkap tidak otomatis menjamin pengajuan akan disetujui.
Pelaku UMKM sebaiknya memeriksa informasi terbaru melalui situs resmi bank atau mendatangi kantor cabang. Pastikan pula jenis KUR, bunga, tenor, biaya, dan ketentuan agunan sesuai kebutuhan usaha.
Bagaimana Memilih Tenor yang Tepat?
Pemilihan tenor sebaiknya mempertimbangkan keuntungan bersih usaha setelah dikurangi biaya operasional. Jangan hanya mengandalkan omzet karena pendapatan kotor belum mencerminkan uang yang tersedia untuk membayar cicilan.
Sebagai contoh, jika usaha menghasilkan arus kas bersih Rp5 juta per bulan, cicilan Rp1,52 juta akan menyerap sekitar 30 persen dari arus kas tersebut. Perhitungan ini hanya ilustrasi dan belum memperhitungkan kebutuhan rumah tangga, dana darurat, atau kewajiban lain.
Sebelum meminjam, pelaku usaha perlu menyiapkan proyeksi pendapatan, pengeluaran, dan cadangan kas. Langkah tersebut membantu mengurangi risiko keterlambatan pembayaran ketika penjualan menurun.
Pinjaman UMKM dapat mendukung pengembangan usaha apabila digunakan secara produktif dan disesuaikan dengan kemampuan membayar. Karena itu, calon debitur perlu membandingkan penawaran resmi dan memahami seluruh biaya sebelum menandatangani perjanjian kredit. (*)
Editor : Fanda Yosephta