

JAKARTA — Pinjaman online atau fintech lending mulai memperketat seleksi peminjam. Langkah ini dilakukan untuk menjaga kualitas pembiayaan di tengah pertumbuhan industri yang masih tinggi.
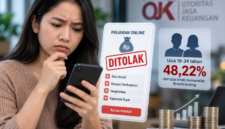
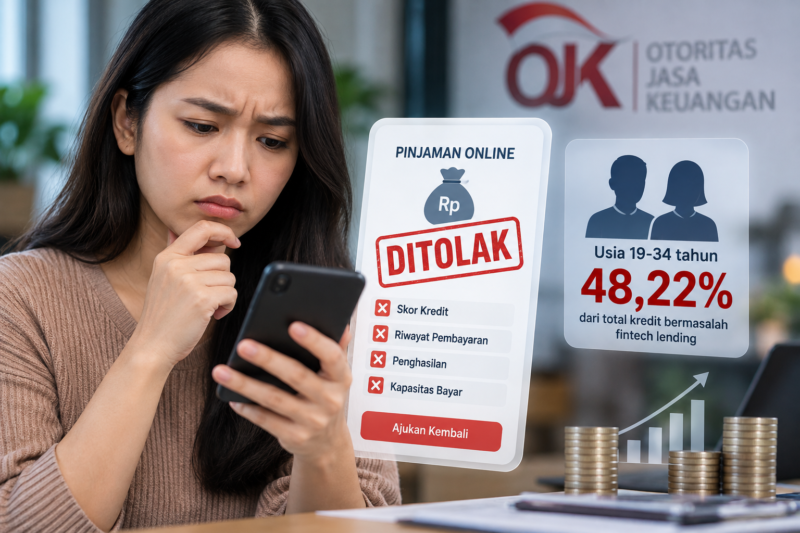
Otoritas Jasa Keuangan (OJK) mencatat peminjam berusia 19-34 tahun menyumbang 48,22% dari total outstanding bermasalah fintech lending hingga Juli 2026.
Data tersebut menjadi perhatian karena kelompok usia produktif merupakan salah satu segmen penting dalam bisnis pinjaman digital. OJK mendorong perusahaan fintech meningkatkan penilaian risiko sebelum pembiayaan diberikan.
Secara keseluruhan, Tingkat Wanprestasi 90 hari (TWP90) fintech lending mencapai 4,32% pada Juli 2026. OJK terus memantau kualitas pembiayaan berdasarkan karakteristik peminjam.
Bukan hanya usia, jenis kelamin juga menjadi salah satu data yang dicermati. Borrower laki-laki tercatat menyumbang 54,22% dari outstanding bermasalah pada periode tersebut.
Untuk menekan risiko, perusahaan fintech semakin mengandalkan credit scoring. Penilaian dapat mempertimbangkan profil peminjam, pendapatan, kapasitas pembayaran, serta riwayat pembayaran.
Sejumlah penyelenggara juga menerapkan pendekatan berbeda. Amartha menggabungkan machine learning, artificial intelligence (AI), dan tenaga lapangan dalam proses penilaian calon borrower.
Sementara itu, UKU mencatat peminjam berusia 35-54 tahun menyumbang sekitar 56% dari total penyaluran pinjaman Januari-Agustus 2026. Kelompok usia 29-34 tahun menyumbang sekitar 38%.
UKU juga menerapkan plafon pinjaman berdasarkan kemampuan pembayaran borrower. Perilaku pembayaran dipantau selama masa pinjaman untuk mengantisipasi potensi masalah.
Di sisi lain, edukasi keuangan menjadi bagian penting dalam menjaga kualitas pembiayaan. Peminjam didorong mengambil pinjaman berdasarkan kebutuhan dan kemampuan membayar.
Hingga Juli 2026, outstanding pembiayaan fintech P2P lending mencapai Rp105,63 triliun. Nilai tersebut tumbuh 24,76% dibandingkan periode yang sama tahun sebelumnya.
Industri fintech lending juga mencatat laba Rp1,36 triliun, tumbuh 18,20% secara tahunan. Pertumbuhan tersebut membuat kualitas borrower dan pengelolaan risiko semakin menjadi perhatian.
Bagi masyarakat yang menggunakan pinjaman online, kemampuan membayar tetap menjadi faktor penting. Memahami biaya pinjaman, tenor, cicilan, dan kemampuan keuangan sebelum mengajukan pinjaman dapat membantu mengurangi risiko gagal bayar. (*)
Editor : Fanda Yosephta