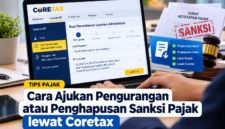




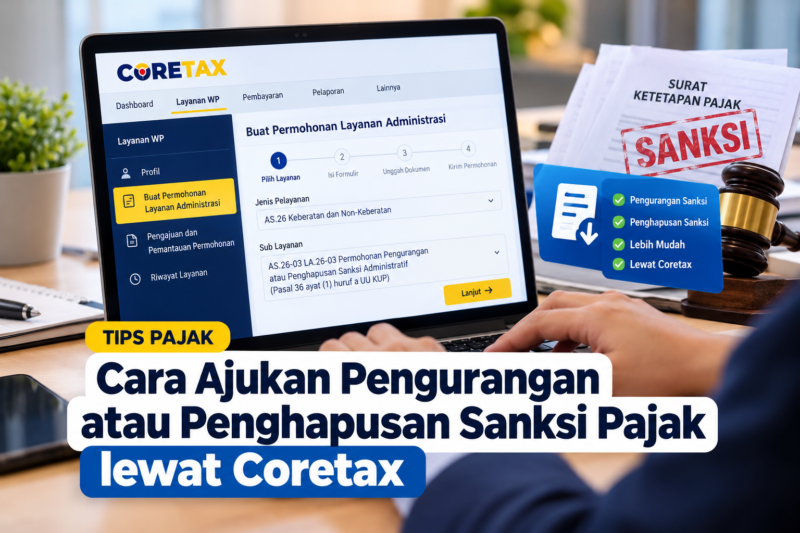
Jakarta-Pemerintah membuka kesempatan bagi wajib pajak untuk mengajukan pengurangan atau penghapusan sanksi administrasi pajak. Permohonan ini dapat diajukan melalui sistem Coretax Direktorat Jenderal Pajak (DJP).
Kebijakan tersebut menjadi perhatian bagi wajib pajak yang memiliki Surat Tagihan Pajak (STP) atau Surat Ketetapan Pajak (SKP) dengan sanksi administrasi. Namun, penghapusan denda tidak berlaku otomatis karena wajib pajak harus mengajukan permohonan dan memenuhi persyaratan.
Berdasarkan informasi DDTCNews pada 21 Oktober 2026, kebijakan ini mengacu pada Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026. Ketentuan tersebut menindaklanjuti Pasal 27A PMK Nomor 118 Tahun 2024 sebagaimana telah diubah melalui PMK Nomor 71 Tahun 2026.
Denda Pajak Bisa Berkurang hingga 100 Persen
Besaran pengurangan sanksi bergantung pada jenis sanksi administrasi dan ketentuan yang berlaku. Untuk jenis sanksi tertentu, wajib pajak berpeluang memperoleh pengurangan hingga 100 persen atau penghapusan seluruh sanksi.
Meski demikian, wajib pajak perlu memeriksa apakah sanksi dalam STP atau SKP miliknya memenuhi kriteria kebijakan tersebut. Persetujuan tetap bergantung pada hasil penelitian DJP, sehingga pengajuan tidak menjamin seluruh permohonan akan dikabulkan.
Batas waktu pengajuan berdasarkan KEP-239/PJ/2026 adalah 1 Oktober 2028. Wajib pajak sebaiknya mempersiapkan dokumen sejak awal agar dapat mengajukan permohonan sesuai ketentuan.
Cara Mengajukan Penghapusan Denda Pajak Lewat Coretax
Wajib pajak dapat memulai proses dengan membuka portal Coretax dan masuk menggunakan akun yang sesuai. Jika bertindak sebagai kuasa atau mewakili wajib pajak lain, pengguna perlu menjalankan mekanisme impersonate sesuai kewenangannya.
Setelah masuk, pilih menu Layanan WP, kemudian klik Buat Permohonan Layanan Administrasi. Pilih jenis pelayanan berkode AS.26 Keberatan dan Non-Keberatan, lalu tentukan sublayanan AS.26-03 LA.26-03 Permohonan Pengurangan atau Penghapusan Sanksi Administratif berdasarkan Pasal 36 ayat (1) huruf a UU KUP.
Selanjutnya, buka bagian Alur Kasus dan lengkapi formulir permohonan. Periksa profil wajib pajak, informasi STP atau SKP, jenis permohonan pengurangan atau penghapusan, serta jumlah sanksi administrasi yang diajukan.
Pada bagian alasan permohonan, jelaskan dasar permintaan secara jelas dan sesuai keadaan sebenarnya. Pastikan setiap informasi konsisten dengan dokumen perpajakan yang dimiliki.
Dokumen yang Perlu Disiapkan
Wajib pajak perlu menyiapkan dokumen pendukung sesuai persyaratan KEP-239/PJ/2026. Dokumen yang disebutkan dalam panduan tersebut antara lain formulir permohonan, surat pernyataan tidak mengajukan gugatan atau upaya hukum lainnya, serta surat pernyataan bahwa sanksi timbul karena kekhilafan atau bukan karena kesalahan wajib pajak.
Apabila wajib pajak pernah mengajukan gugatan atau upaya hukum lainnya dan telah mencabutnya, dokumen pencabutan juga dapat diperlukan. Siapkan pula STP atau SKP yang menjadi objek permohonan.
Pengguna harus memasukkan informasi lampiran pada formulir, kemudian mengunggah berkas melalui submenu Dokumen. Setelah seluruh data lengkap, lanjutkan proses pembuatan PDF, periksa dokumen, dan lakukan penandatanganan elektronik menggunakan metode yang tersedia.
Jangan Lupa Bukti Penerimaan Elektronik
Setelah menandatangani dokumen dan menyelesaikan tahapan pengajuan, wajib pajak perlu memastikan permohonan terkirim dengan benar. Sistem Coretax akan menerbitkan Bukti Penerimaan Elektronik (BPE) apabila proses berhasil.
Simpan atau unduh BPE sebagai bukti bahwa permohonan telah diterima sistem. Dokumen tersebut penting untuk memantau administrasi dan menindaklanjuti permohonan apabila diperlukan.
Mengacu pada Pasal 29 ayat (1) PMK Nomor 118 Tahun 2024, DJP harus menerbitkan keputusan paling lama enam bulan sejak permohonan diterima. Keputusan dapat berupa persetujuan seluruhnya, persetujuan sebagian, atau penolakan.
Karena itu, wajib pajak perlu memastikan kelengkapan dokumen, ketepatan informasi, serta kesesuaian jenis sanksi sebelum mengajukan permohonan. Penghapusan denda pajak dapat membantu meringankan beban administrasi, tetapi hasil akhirnya tetap mengikuti ketentuan dan keputusan DJP.
Catatan: Sebelum mengajukan permohonan, periksa ketentuan resmi KEP-239/PJ/2026 dan PMK Nomor 71 Tahun 2026 melalui portal resmi DJP atau sumber peraturan perpajakan tepercaya. (*)
Editor : FANDA YOSEPHTA