

Jakarta-Asuransi kesehatan keluarga menjadi pilihan untuk mengurangi risiko biaya pengobatan yang dapat menguras tabungan. Namun, besarnya premi tidak sama untuk setiap keluarga.
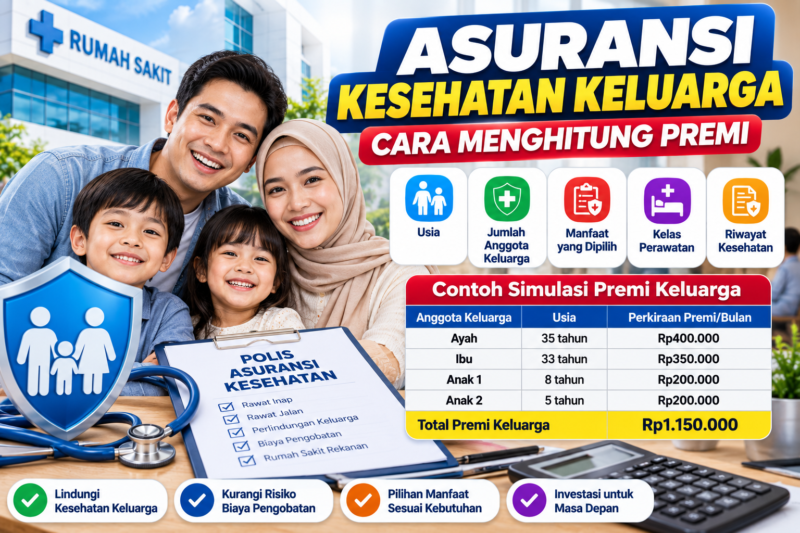
Premi biasanya dipengaruhi usia, jumlah anggota keluarga, manfaat yang dipilih, riwayat kesehatan, kelas perawatan dan ketentuan polis. Semakin besar perlindungan yang dipilih, premi juga dapat menjadi lebih tinggi. Faktor usia dan riwayat kesehatan juga menjadi pertimbangan dalam menentukan premi.
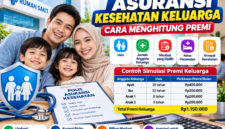
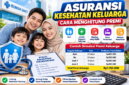
Cara sederhana menghitung anggaran premi keluarga adalah menjumlahkan premi setiap anggota keluarga. Misalnya, sebuah keluarga terdiri dari ayah, ibu dan dua anak. Jika estimasi premi masing-masing adalah Rp400.000, Rp350.000, Rp200.000 dan Rp200.000 per bulan, total anggaran menjadi Rp1,15 juta per bulan.
Perhitungan tersebut hanya contoh untuk menyusun anggaran. Premi sebenarnya tidak dapat ditentukan hanya dengan rumus sederhana karena perusahaan asuransi melakukan penilaian risiko sebelum menerbitkan polis. Beberapa produk bahkan menggunakan tarif berdasarkan kelompok usia dan manfaat yang dipilih. Prudential, misalnya, menunjukkan bahwa premi produk kesehatan dapat meningkat seiring bertambahnya usia.
Selain premi, calon nasabah perlu memperhatikan manfaat dan batas pertanggungan. Jangan hanya memilih polis dengan premi paling murah. Periksa manfaat rawat inap, rawat jalan, kamar, tindakan medis, rumah sakit rekanan, pengecualian, masa tunggu dan batas klaim.
Contoh produk di pasar juga menunjukkan perbedaan struktur premi. Chubb Life Indonesia mencantumkan salah satu produk perlindungan keluarga dengan premi mulai Rp375.000 per bulan untuk maksimal lima tertanggung dan limit manfaat hingga Rp300 juta per tahun per polis. Angka tersebut merupakan harga produk tertentu, bukan patokan seluruh asuransi kesehatan keluarga.
Calon pemegang polis juga perlu memahami aturan pembagian biaya atau co-payment. OJK mengatur penyelenggaraan produk asuransi kesehatan melalui ketentuan yang berlaku pada 2026. Karena itu, calon nasabah perlu membaca ringkasan pertanggungan dan polis untuk mengetahui bagian biaya yang menjadi tanggungannya.
Untuk menentukan premi yang masuk akal, hitung terlebih dahulu kemampuan membayar keluarga. Setelah itu, tentukan kebutuhan perlindungan dan bandingkan beberapa produk. Jangan mengorbankan kebutuhan pokok hanya demi mendapatkan perlindungan dengan limit yang terlalu tinggi.
Pada akhirnya, cara menghitung premi asuransi kesehatan keluarga bukan sekadar mengalikan jumlah anggota keluarga dengan satu harga. Usia, kesehatan, manfaat, limit, kelas perawatan dan ketentuan polis dapat memengaruhi biaya. Karena itu, gunakan simulasi sebagai perkiraan awal dan minta ilustrasi resmi sebelum membeli polis. (*)
Editor : FANDA YOSEPHTA