

JAKARTA — Pinjaman online atau pinjol masih menjadi alternatif masyarakat ketika membutuhkan dana secara cepat. Namun, calon peminjam perlu berhati-hati sebelum mengajukan pinjaman melalui aplikasi digital.
Legalitas menjadi hal pertama yang perlu diperiksa. Platform pinjaman daring yang beroperasi secara resmi harus berada dalam pengawasan Otoritas Jasa Keuangan atau OJK.
Selain status izin, masyarakat juga perlu memahami bunga dan biaya pinjaman. Calon peminjam sebaiknya menghitung total dana yang harus dikembalikan sebelum menyetujui perjanjian.
Berdasarkan data yang tercantum dalam materi OJK per 31 Agustus 2026, terdapat 94 penyelenggara pinjaman daring yang telah memperoleh izin. Jumlah tersebut mencakup berbagai platform dengan layanan pembiayaan konsumtif, produktif, maupun syariah.
Di sisi lain, masyarakat juga perlu mewaspadai pinjol ilegal. Satgas Pemberantasan Aktivitas Keuangan Ilegal atau Satgas PASTI melaporkan telah menghentikan 1.222 entitas keuangan ilegal sepanjang 1 Januari hingga 31 Agustus 2026.
Dari jumlah tersebut, sebanyak 951 entitas merupakan pinjaman online ilegal. Selain itu, terdapat 242 entitas investasi ilegal, 27 gadai ilegal, serta dua aktivitas keuangan ilegal lainnya.
Aturan Bunga Pinjol OJK 2026
Ketentuan mengenai manfaat ekonomi pinjaman diatur dalam SEOJK 19/SEOJK.06/2025. Ketentuan tersebut mulai berlaku pada 31 Juli 2025.
Untuk pinjaman konsumtif dengan tenor sampai enam bulan, batas maksimum manfaat ekonomi tercantum sebesar 0,3 persen per hari.
Sementara itu, pinjaman konsumtif dengan tenor lebih dari enam bulan memiliki batas maksimum 0,2 persen per hari.
Untuk pinjaman produktif, ketentuannya berbeda. Pembiayaan dengan nilai sampai Rp50 juta memiliki batas maksimum 0,275 persen per hari.
Adapun pinjaman produktif dengan nilai lebih dari Rp50 juta memiliki batas maksimum 0,1 persen per hari.
Perlu dipahami bahwa angka tersebut merupakan batas maksimum sesuai ketentuan. Bunga atau biaya yang ditawarkan setiap platform kepada pengguna dapat berbeda berdasarkan produk, profil risiko, plafon, dan tenor.
Daftar Pinjol Legal OJK September 2026
Berikut daftar penyelenggara pinjaman daring yang tercantum sebagai penyelenggara berizin dalam materi yang dirujuk:
- AdaKami — PT Pembiayaan Digital Indonesia
- AdaModal — PT Solid Fintek Indonesia
- AdaPundi — PT Info Tekno Siaga
- Aktivaku — PT Aktivaku Investama Teknologi
- Akseleran — PT Akseleran Keuangan Inklusif Indonesia
- Alami — PT Alami Fintek Sharia
- Amartha — PT Amartha Mikro Fintek
- Ammana — PT Ammana Fintek Syariah
- Asetku — PT Pintar Inovasi Digital
- Avantee — PT Grha Dana Bersama
- AwanTunai — PT Simplefi Teknologi Indonesia
- BantuSaku — PT Smartec Teknologi Indonesia
- BATUMBU — PT Berdayakan Usaha Indonesia
- Boost — PT Creative Mobile Adventure
- Cairin — PT Idana Solusi Sejahtera
- Cashcepat — PT Artha Permata Makmur
- cicil — PT Cicil Solusi Mitra Teknologi
- Crowdo — PT Mediator Komunitas Indonesia
- DanaBagus — PT Dana Bagus Indonesia
- danabijak — PT Digital Micro Indonesia
- Danacita — PT Inclusive Finance Group
- Danai.id — PT Adiwisista Finansial Teknologi
- Danakini — PT Dana Kini Indonesia
- DanaKredi — PT Pindar Berbagi Bersama
- Danaku — PT Trust Teknologi Finansial
- Danamas — PT Pasar Dana Pinjaman
- Danamerdeka — PT Intekno Raya
- Danain — PT Mulia Inovasi Digital
- DANA SYARIAH — PT Dana Syariah Indonesia
- Dompet Kilat — PT Indo Fin Tek
- Duha SYARIAH — PT Duha Madani Syariah
- DUMI — PT Fidac Inovasi Teknologi
- Easycash — PT Indonesia Fintopia Technology
- EDUFUND — PT Fintech Bina Bangsa
- Esta Kapital — PT Esta Kapital Fintek
- ETHIS — PT Ethis Fintek Indonesia
- Findaya — PT Mapan Global Reksa
- Finmas — PT Oriente Mas Sejahtera
- Finplus — PT Rezeki Bersama Teknologi
- FINTAG — PT Fintegra Homido Indonesia
- GandengTangan — PT Kreasi Anak Indonesia
- Gradana — PT Gradana Teknoruci Indonesia
- iGrow — PT LinkAja Modalin Nusantara
- Indodana Fintech — PT Artha Dana Teknologi
- Indofund.id — PT Bursa Akselerasi Indonesia
- Indosaku — PT Indosaku Digital Teknologi
- Invoila — PT Sol Mitra Fintec
- Ivoji — PT Finansia Aira Teknologi
- JULO — PT JULO Teknologi Finansial
- KawanCicil — PT Kawan Cicil Teknologi Utama
- KLIK KAMI — PT Harapan Fintech Indonesia
- KlikA2C — PT Aman Cermat Cepat
- KlikCair — PT Klikcair Magga Jaya
- klikUMKM — PT Pinjaman Kemakmuran Rakyat
- KoinP2P — PT Lunaria Annua Teknologi
- Komunal — PT Komunal Finansial Indonesia
- KrediFazz — PT KrediFazz Digital Indonesia
- KrediOne — PT Inovasi Terdepan Nusantara
- KREDITO — PT Fintek Digital Indonesia
- KreditOK — PT Doeku Peduli Indonesia
- Kredit Pintar — PT Kredit Pintar Indonesia
- KreditPro — PT Tri Digi Fin
- Kredinesia — PT Kreditku Teknologi Indonesia
- KTA Kilat — PT Pendanaan Teknologi Nusa
- LAHAN SIKAM — PT Lampung Berkah Finansial Teknologi
- Lentera Dana Nusantara — PT Lentera Dana Nusantara
- lumbungdana — PT Lumbung Dana Indonesia
- Mekar — PT Mekar Investama Teknologi
- Modal Nasional — PT Solusi Teknologi Finansial
- Modalku — PT Mitrausaha Indonesia Grup
- ModalRakyat — PT Modal Rakyat Indonesia
- OVO Finansial — PT Indonusa Bara Sejahtera
- PAPITUPI SYARIAH — PT Piranti Alphabet Perkasa
- Pijar — PT IKI Karunia Indonesia
- Pinjam Gampang — PT Kredit Plus Teknologi
- PinjamDuit — PT Stanford Teknologi Indonesia
- Pinjamin — PT Progo Puncak Group
- PinjamModal — PT Finansial Integrasi Teknologi
- PinjamanGo — PT Dana Pinjaman Inklusif
- Pinjamyuk — PT Kuaikuai Tech Indonesia
- Pintek — PT Pinduit Teknologi Indonesia
- Pohondana — PT Pohon Dana Indonesia
- qazwa.id — PT Qazwa Mitra Hasanah
- Restock.ID — PT Cerita Teknologi Indonesia
- RupiahCepat — PT Kredit Utama Fintech Indonesia
- SamaKita — PT Sejahtera Sama Kita
- SAMIR — PT Sahabat Mikro Fintek
- Sanders One Stop Solution — PT Satustop Finansial Solusi
- Singa — PT Abadi Sejahtera Finansindo
- SOLUSIKU — PT Anugerah Digital Indonesia
- Tokomodal — PT Toko Modal Mitra Usaha
- Uangme — PT Uangme Fintek Indonesia
- UATAS — PT Plus Ultra Abadi
- UKU — PT Teknologi Merlin Sejahtera
Contoh Pinjol Legal dan Informasi Bunganya
Sejumlah platform dalam daftar tersebut memiliki produk pinjaman dengan struktur biaya yang berbeda.
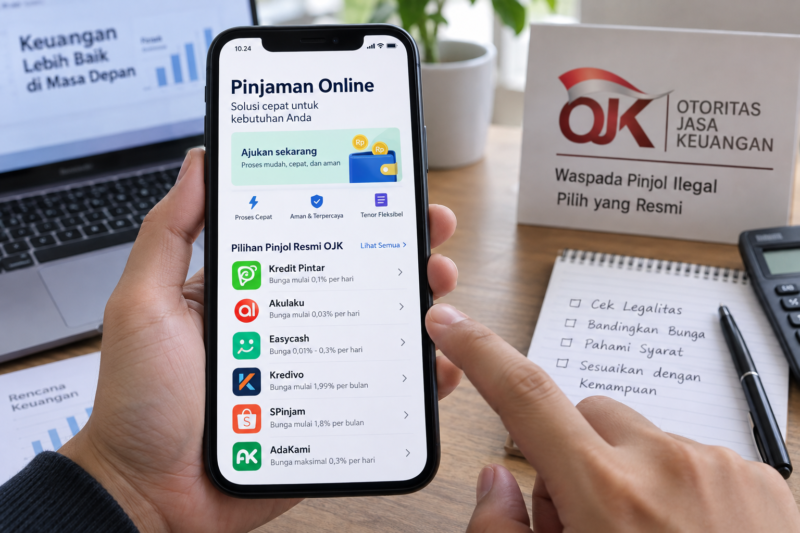
Kredit Pintar menawarkan sejumlah produk pinjaman dengan tenor yang beragam. Dalam materi yang dirujuk, bunga disebut mulai dari 0,1 persen per hari serta terdapat skema 1 persen sampai 5 persen per bulan, bergantung pada produk dan ketentuan yang berlaku.
Akulaku memiliki sejumlah produk pembiayaan, termasuk pinjaman tunai. Materi yang dirujuk menyebut bunga mulai dari 0,03 persen per hari dan sekitar 2 persen per bulan untuk produk tertentu.
Easycash tercatat sebagai salah satu penyelenggara berizin. Dalam materi yang dirujuk, biaya suku bunga untuk tenor sampai enam bulan berada pada kisaran 0,01 persen hingga 0,3 persen per hari.
Untuk tenor lebih dari enam bulan, kisaran yang dicantumkan adalah 0,01 persen sampai 0,2 persen per hari.
Kredivo menyediakan produk pinjaman tunai dengan ketentuan biaya berdasarkan jenis akun dan produk. Materi yang dirujuk mencantumkan kisaran mulai 1,99 persen, 2,49 persen, 2,60 persen, hingga 2,99 persen per bulan untuk kategori akun tertentu.
Pengguna dengan akun Basic disebut memiliki bunga 4 persen per bulan. Namun, calon pengguna perlu mengecek penawaran aktual di aplikasi sebelum mengambil keputusan.
SPinjam menyediakan sejumlah pilihan tenor. Materi yang dirujuk mencantumkan tenor 2, 3, 6, 9, 12, hingga 24 bulan dengan suku bunga terkecil yang disebut mulai 1,8 persen per bulan.
AdaKami juga menawarkan pinjaman tunai. Materi yang dirujuk mencantumkan batas manfaat ekonomi sampai 0,3 persen per hari untuk tenor sampai enam bulan dan 0,2 persen per hari untuk tenor lebih panjang.
Angka tersebut tidak boleh dipahami sebagai jaminan bahwa setiap pengguna akan memperoleh bunga pada tingkat tertentu. Penawaran aktual dapat berubah sesuai produk dan profil peminjam.
Cara Mengecek Pinjol Legal OJK
Masyarakat sebaiknya tidak langsung percaya terhadap aplikasi yang mengklaim sebagai pinjol resmi.
Langkah pertama adalah mencari nama perusahaan atau platform pada daftar penyelenggara berizin OJK. Pastikan nama perusahaan sesuai, bukan hanya nama aplikasi yang menyerupai layanan resmi.
Kedua, periksa informasi perusahaan dan kanal komunikasi resminya. Hindari mengunduh aplikasi dari tautan yang dikirim melalui pesan mencurigakan.
Ketiga, baca perjanjian pinjaman secara menyeluruh. Perhatikan jumlah dana yang diterima, bunga atau manfaat ekonomi, biaya lainnya, tenor, tanggal pembayaran, dan konsekuensi jika terjadi keterlambatan.
Keempat, hitung total pembayaran. Jangan hanya melihat angka cicilan bulanan karena biaya tambahan dapat memengaruhi jumlah akhir yang harus dibayarkan.
Kelima, jangan memberikan data pribadi kepada platform yang status legalitasnya belum jelas. Calon peminjam juga perlu berhati-hati terhadap pihak yang meminta pembayaran di muka dengan alasan biaya pencairan.
Jangan Hanya Tergiur Klaim Langsung Cair
Istilah “langsung cair” sering menjadi daya tarik layanan pinjaman online. Namun, pencairan tidak selalu berarti pengajuan pasti disetujui.
Setiap penyelenggara memiliki proses penilaian risiko dan persyaratan masing-masing. Karena itu, calon peminjam perlu membaca syarat sebelum mengirimkan permohonan.
Masyarakat juga perlu membedakan antara bunga per hari dan bunga per bulan. Perbedaan satuan tersebut dapat membuat biaya terlihat lebih kecil jika tidak dihitung secara keseluruhan.
Contohnya, bunga 0,3 persen per hari tidak sama dengan 0,3 persen per bulan. Karena itu, perbandingan antarplatform harus menggunakan dasar perhitungan yang sama.
Waspadai Pinjol Ilegal
Keberadaan 951 entitas pinjol ilegal yang dihentikan Satgas PASTI hingga 31 Agustus 2026 menunjukkan pentingnya pemeriksaan legalitas.
Pinjol ilegal dapat menggunakan nama, logo, atau tampilan yang menyerupai layanan resmi. Karena itu, masyarakat tidak cukup hanya mengandalkan hasil pencarian di mesin pencari atau promosi media sosial.
Jika menemukan tawaran pinjaman yang mencurigakan, masyarakat dapat melakukan pengecekan melalui kanal resmi OJK. Jangan mengirimkan uang atau data sensitif sebelum status layanan benar-benar dipastikan.
Pada akhirnya, pinjaman online tetap merupakan kewajiban finansial. Sebelum mengajukan, calon peminjam perlu memastikan jumlah cicilan sesuai kemampuan pembayaran dan tidak mengganggu kebutuhan pokok.
Dengan memahami legalitas, bunga, biaya, tenor, dan total kewajiban, masyarakat dapat mengurangi risiko ketika menggunakan layanan pinjaman daring pada September 2026. (*)
Editor : Fanda Yosephta