

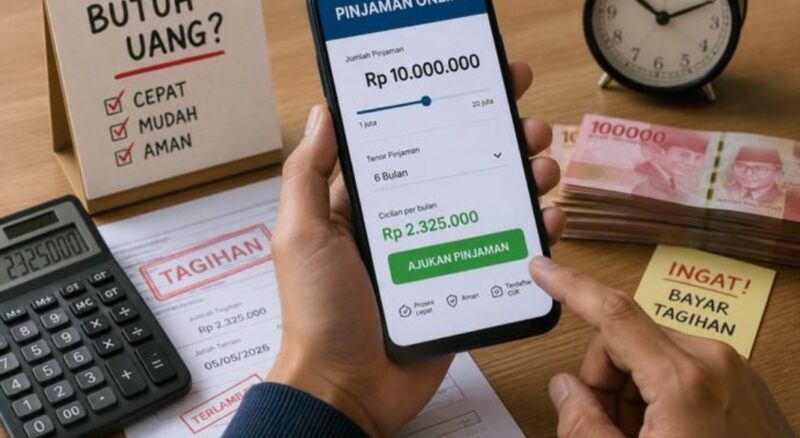
JAKARTA – Kredit macet pinjaman online (pinjol) di Indonesia semakin menjadi perhatian. Otoritas Jasa Keuangan (OJK) mencatat tingkat risiko kredit bermasalah atau TWP90 mencapai 5,36 persen pada September 2026. Angka tersebut sudah melampaui ambang batas 5 persen yang menjadi perhatian regulator.
Kenaikan ini menjadi sinyal penting bagi industri pinjaman daring atau fintech peer-to-peer (P2P) lending. Di tengah meningkatnya kebutuhan pembiayaan masyarakat, kemampuan membayar cicilan menjadi salah satu persoalan yang perlu diperhatikan. Kondisi tersebut juga menjadi perhatian OJK dalam menjaga kualitas pendanaan industri.
Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro dan Lembaga Jasa Keuangan Lainnya OJK, Agusman, mengungkapkan data tersebut dalam konferensi pers Rapat Dewan Komisioner OJK, Kamis (5/11/2026). Ia menyebut TWP90 industri layanan pendanaan bersama berbasis teknologi informasi atau LPBBTI mencapai 5,36 persen.
Angka tersebut meningkat dibandingkan bulan sebelumnya. Pada Agustus 2026, TWP90 industri pinjaman daring masih berada di level 4,73 persen. Sementara itu, pada Juli 2026, indikator tersebut tercatat sebesar 4,32 persen. Pergerakan ini memperlihatkan peningkatan risiko pembayaran dalam beberapa bulan terakhir.
Jika dibandingkan dengan tahun sebelumnya, kenaikannya juga cukup tajam. Pada September 2025, TWP90 industri pinjol tercatat sebesar 2,82 persen. Artinya, indikator risiko kredit bermasalah pada September 2026 meningkat 2,54 poin persentase dibandingkan periode yang sama tahun lalu.
Di sisi lain, nilai pembiayaan pinjaman online justru masih mencapai angka besar. OJK mencatat outstanding pembiayaan fintech P2P lending mencapai Rp106,48 triliun pada September 2026. Nilai tersebut tumbuh 17,02 persen secara tahunan atau year-on-year (yoy). Meski tumbuh, angka ini lebih rendah dibandingkan pertumbuhan Agustus 2026 yang mencapai 22,07 persen.
Pertumbuhan pembiayaan tersebut turut didukung penyaluran dana kepada sektor usaha mikro, kecil, dan menengah (UMKM). OJK mencatat pembiayaan kepada sektor UMKM tumbuh 12,49 persen secara tahunan. Pendanaan digital dinilai memiliki peran dalam memperluas akses pembiayaan bagi masyarakat dan pelaku usaha produktif.
Meski demikian, peningkatan TWP90 menjadi 5,36 persen menunjukkan pentingnya menjaga keseimbangan antara pertumbuhan pembiayaan dan kemampuan penerima dana memenuhi kewajibannya. OJK menegaskan kualitas pendanaan, penguatan manajemen risiko, dan perlindungan konsumen tetap menjadi perhatian dalam pengawasan industri pinjaman daring.
Bagi masyarakat, perkembangan ini menjadi pengingat agar tidak sembarangan mengambil pinjaman online. Calon peminjam perlu memeriksa legalitas penyelenggara melalui kanal resmi OJK, memahami bunga serta seluruh biaya, membaca perjanjian, dan menghitung kemampuan membayar cicilan. Jangan menggunakan pinjaman baru untuk menutup utang lama tanpa perhitungan yang matang karena dapat memperbesar beban keuangan.
FAQ – Pertanyaan yang sering dicari pembaca
1. Berapa kredit macet pinjol pada September 2026?
OJK mencatat tingkat risiko kredit macet pinjaman daring atau TWP90 sebesar 5,36 persen pada September 2026.
2. Apa arti TWP90 dalam pinjaman online?
TWP90 adalah indikator tingkat wanprestasi atau keterlambatan penyelesaian kewajiban lebih dari 90 hari pada industri pinjaman daring.
3. Mengapa kredit macet pinjol meningkat?
Peningkatan dapat berkaitan dengan kemampuan membayar peminjam, kualitas penilaian kredit, dan pengelolaan risiko penyelenggara. Penyebab spesifik perlu dilihat dari analisis dan keterangan regulator.
4. Berapa total pembiayaan pinjol di Indonesia?
Outstanding pembiayaan fintech P2P lending mencapai Rp106,48 triliun pada September 2026, tumbuh 17,02 persen secara tahunan.
5. Apakah TWP90 sebesar 5,36 persen berarti semua pinjol bermasalah?
Tidak. Angka tersebut merupakan indikator agregat industri, bukan berarti seluruh perusahaan pinjol atau seluruh peminjam mengalami kredit macet.
6. Apakah pinjaman online legal tetap memiliki risiko?
Ya. Pinjaman dari penyelenggara berizin tetap memiliki kewajiban pembayaran, bunga, biaya, dan risiko keterlambatan. Legalitas tidak berarti pinjaman bebas risiko.
7. Bagaimana cara mengecek pinjol legal atau ilegal?
Masyarakat dapat memeriksa daftar penyelenggara berizin melalui situs resmi OJK atau menghubungi Kontak OJK 157.
8. Apa yang harus dilakukan jika kesulitan membayar pinjol?
Hubungi penyelenggara melalui saluran pengaduan resminya, minta penjelasan kewajiban pembayaran, dan tanyakan kemungkinan penyelesaian sesuai kebijakan perusahaan. Hindari mengambil pinjaman baru untuk menutup cicilan lama. (*)
Editor : FANDA YOSEPHTA