

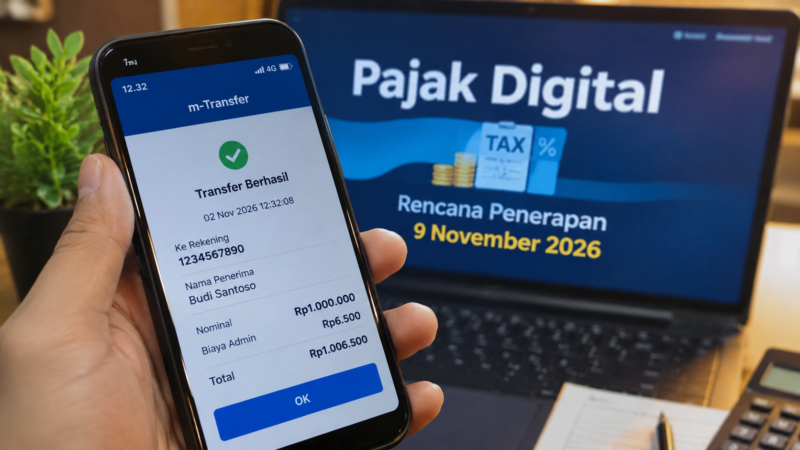
Jakarta– Kabar mengenai rencana penerapan pajak digital pada 9 November 2026 menjadi perhatian masyarakat. Kebijakan ini memunculkan pertanyaan mengenai kemungkinan dikenakannya pajak terhadap transaksi perbankan, termasuk transfer uang antar rekening.
Informasi tersebut mencuat setelah Ketua Dewan Penasihat Kamar Dagang dan Industri (Kadin) Indonesia, Hashim Djojohadikusumo, menyampaikan rencana penerapan kebijakan perpajakan digital. Pemerintah disebut akan melibatkan perbankan, perusahaan teknologi finansial, hingga sejumlah platform digital.
Dalam keterangannya yang diberitakan Media Indonesia pada 2 November 2026, bank pemerintah, bank swasta, serta perusahaan fintech disebut akan berperan dalam pelaksanaan kebijakan tersebut. Platform seperti Shopee, Lazada, dan GoTo juga disebut masuk dalam ekosistem yang akan dilibatkan.
Meski demikian, masyarakat perlu memahami bahwa pajak digital tidak otomatis berarti setiap transfer uang akan dikenakan pajak baru. Pajak atas transaksi ekonomi digital berbeda dengan pajak atas aktivitas pemindahan dana antar rekening. Karena itu, diperlukan penjelasan resmi mengenai objek pajak, wajib pajak, serta mekanisme pemungutannya.
Apakah Transfer BCA, BRI, Mandiri, dan BNI Kena Pajak?
Salah satu pertanyaan yang banyak muncul adalah apakah nasabah BCA, BRI, Bank Mandiri, dan BNI harus membayar pajak setiap kali melakukan transfer.
Informasi yang tersedia dalam pemberitaan tersebut belum menjelaskan adanya ketentuan bahwa seluruh transfer antar rekening pribadi akan dikenakan pajak baru. Dengan demikian, masyarakat tidak seharusnya langsung menganggap setiap transaksi perbankan akan dipotong pajak.
Biaya administrasi transfer juga berbeda dengan pajak. Biaya administrasi merupakan tarif layanan perbankan, sedangkan pajak merupakan pungutan berdasarkan ketentuan perundang-undangan.
Bagaimana dengan DANA, GoPay, OVO, dan ShopeePay?
Perkembangan transaksi digital membuat layanan dompet elektronik semakin banyak digunakan masyarakat. DANA, GoPay, OVO, dan ShopeePay menjadi bagian dari aktivitas pembayaran sehari-hari.
Namun, keterlibatan perusahaan fintech dalam kebijakan pajak digital tidak berarti setiap pengguna otomatis dikenakan pajak ketika mengirim saldo atau melakukan pembayaran.
Perlu dibedakan antara transaksi pembayaran, pendapatan dari kegiatan usaha, dan transaksi pemindahan uang. Masing-masing memiliki perlakuan perpajakan yang berbeda sesuai aturan yang berlaku.
Mengapa Pemerintah Ingin Menerapkan Pajak Digital?
Hashim Djojohadikusumo menjelaskan bahwa optimalisasi penerimaan negara menjadi salah satu alasan di balik rencana tersebut.
Dalam pemberitaan Media Indonesia, rasio penerimaan negara Indonesia disebut baru mencapai sekitar 12 persen terhadap Produk Domestik Bruto (PDB). Angka tersebut dibandingkan dengan Kamboja sebesar 18 persen dan India sebesar 20 persen.
Indonesia dinilai masih memiliki ruang untuk meningkatkan penerimaan negara melalui optimalisasi perpajakan. Selisih enam persen terhadap PDB disebut berpotensi menghasilkan tambahan penerimaan hingga Rp1.500 triliun per tahun.
Pemerintah juga disebut akan memanfaatkan teknologi informasi, sistem elektronik, dan kecerdasan buatan atau artificial intelligence (AI). Teknologi tersebut diharapkan membantu pengawasan serta pemungutan pajak agar lebih efektif.
Kapan Pajak Digital Mulai Diterapkan?
Dalam pemberitaan yang menjadi rujukan, Hashim menyebut tanggal 9 November 2026 sebagai jadwal penerapan pajak digital.
Namun, tanggal tersebut perlu dibaca sebagai informasi mengenai rencana kebijakan yang disampaikan dalam pemberitaan. Masyarakat tetap perlu menunggu ketentuan resmi pemerintah, termasuk peraturan yang menjelaskan objek pajak, tarif, pihak pemungut, dan mekanisme pelaksanaan.
Sebelum ketentuan tersebut tersedia secara jelas, belum tepat menyimpulkan bahwa semua nasabah bank akan dikenakan pajak setiap kali melakukan transfer.
Apa yang Perlu Dilakukan Nasabah Bank?
Masyarakat tidak perlu terburu-buru menarik uang dari rekening atau menghentikan transaksi digital karena kabar tersebut.
Nasabah sebaiknya memantau pengumuman resmi Direktorat Jenderal Pajak, Kementerian Keuangan, dan otoritas terkait. Informasi mengenai pajak harus merujuk pada regulasi yang berlaku, bukan hanya potongan informasi di media sosial.
Dengan memahami perbedaan pajak digital dan biaya transfer, masyarakat dapat menghindari kesalahpahaman mengenai kebijakan perpajakan baru.
Kesimpulan: Rencana pajak digital yang diberitakan akan diterapkan pada 9 November 2026 belum dapat diartikan sebagai pajak untuk setiap transfer bank. Kepastian mengenai transaksi yang menjadi objek pajak masih membutuhkan penjelasan dan ketentuan resmi pemerintah. (*)
Editor : FANDA YOSEPHTA