

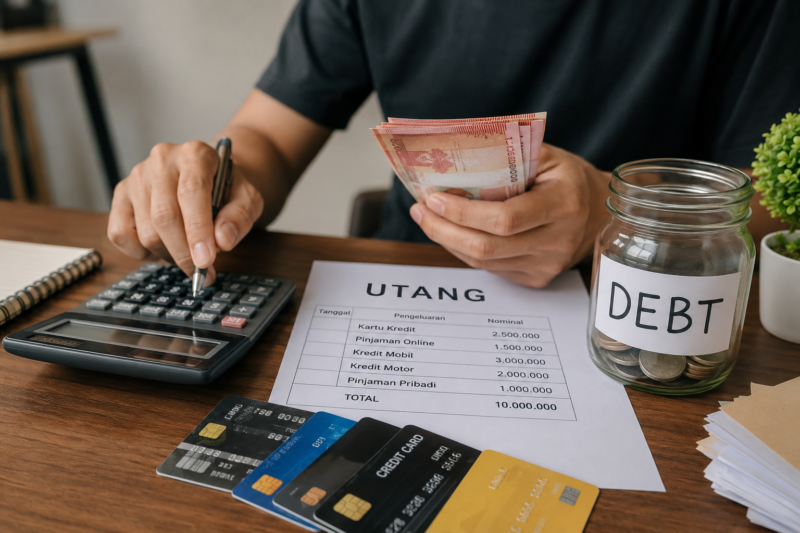
Jakarta-Menghadapi banyak cicilan sekaligus sering membuat kondisi keuangan semakin sulit dikendalikan. Mulai dari tagihan kartu kredit, pinjaman daring, hingga cicilan kendaraan, seluruh kewajiban tersebut dapat mengganggu arus kas apabila tidak dikelola dengan baik. Dalam kondisi tertentu, sebagian masyarakat memilih mengambil pinjaman baru untuk melunasi utang lama agar pembayaran menjadi lebih teratur.
Strategi ini dikenal sebagai konsolidasi utang. Tujuannya bukan menambah utang, melainkan menyederhanakan beberapa kewajiban menjadi satu cicilan dengan tenor dan bunga yang lebih sesuai kemampuan. Jika dilakukan secara tepat, konsolidasi utang dapat membantu mengurangi risiko keterlambatan pembayaran sekaligus memperbaiki pengelolaan keuangan bulanan.
Terdapat beberapa jenis pembiayaan yang umum digunakan untuk melunasi utang. Salah satunya adalah kredit tanpa agunan (KTA) yang tidak memerlukan jaminan aset. Selain itu, ada fasilitas pengalihan kredit atau take over yang memungkinkan nasabah memindahkan pinjaman ke lembaga lain dengan penawaran bunga yang lebih kompetitif. Pilihan lainnya ialah pinjaman dengan jaminan aset seperti kendaraan, rumah, atau deposito yang umumnya menawarkan plafon lebih besar serta bunga lebih rendah.
Meski terlihat menguntungkan, mengambil pinjaman baru bukan berarti tanpa risiko. Kesalahan dalam menghitung kemampuan membayar dapat membuat seseorang justru terjebak dalam lingkaran utang yang lebih panjang. Selain bunga, peminjam juga perlu memperhitungkan biaya administrasi, provisi, asuransi, hingga denda apabila terjadi keterlambatan pembayaran.
Sebelum mengajukan pinjaman, masyarakat sebaiknya mengevaluasi kondisi keuangan secara menyeluruh. Total cicilan idealnya tidak melebihi sekitar sepertiga dari pendapatan bulanan agar kebutuhan pokok tetap dapat dipenuhi. Menyusun anggaran bulanan dan mengurangi pengeluaran yang tidak mendesak juga menjadi langkah penting sebelum memutuskan berutang kembali.
Memilih lembaga pembiayaan yang resmi dan diawasi regulator juga tidak kalah penting. Masyarakat disarankan membandingkan suku bunga, tenor, biaya tambahan, serta ketentuan pelunasan dipercepat sebelum menandatangani perjanjian. Transparansi informasi menjadi salah satu indikator bahwa lembaga pembiayaan menjalankan praktik yang sehat.
Pinjaman dengan jaminan kendaraan maupun aset lainnya dapat menjadi alternatif bagi masyarakat yang membutuhkan dana dalam jumlah lebih besar. Namun, konsekuensi terbesar dari jenis pembiayaan ini adalah risiko kehilangan aset apabila kewajiban tidak dapat dipenuhi sesuai perjanjian. Karena itu, keputusan menggunakan aset sebagai jaminan harus dipertimbangkan secara matang.
Pada akhirnya, pinjaman untuk melunasi utang dapat menjadi solusi apabila disertai perencanaan keuangan yang disiplin. Sebaliknya, tanpa perubahan pola pengelolaan keuangan, pinjaman baru hanya akan memindahkan masalah dari satu kewajiban ke kewajiban lainnya. Oleh sebab itu, masyarakat perlu memastikan bahwa setiap keputusan pembiayaan benar-benar sesuai dengan kebutuhan dan kemampuan finansial agar kondisi keuangan tetap sehat dalam jangka panjang.
FAQ
Apakah pinjaman untuk melunasi utang aman?
Aman jika digunakan untuk konsolidasi utang dengan perhitungan kemampuan membayar yang matang.
Apa keuntungan konsolidasi utang?
Menyederhanakan beberapa cicilan menjadi satu pembayaran sehingga lebih mudah dikelola.
Apa risiko terbesar mengambil pinjaman baru?
Berpotensi memperpanjang masa utang dan meningkatkan total biaya apabila tidak dikelola dengan baik.
Bagaimana memilih lembaga pinjaman?
Pastikan lembaga resmi, memiliki bunga transparan, biaya jelas, dan berada di bawah pengawasan regulator. Tim
Editor : Fanda Yosephta