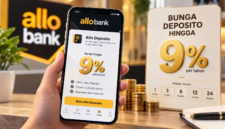


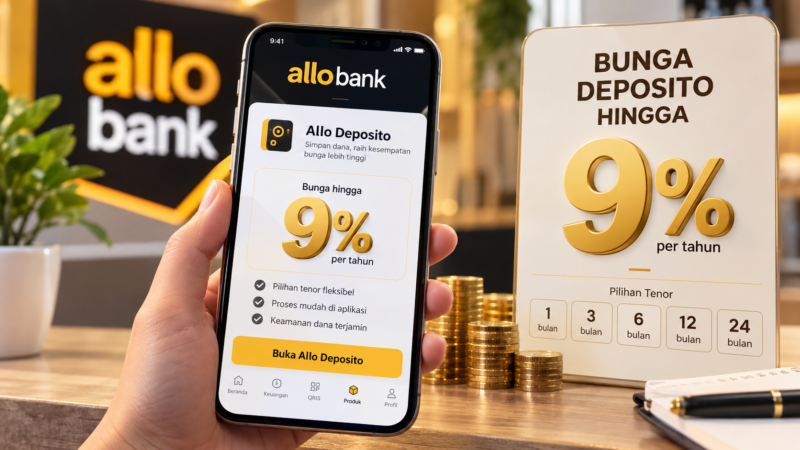
JAKARTA – Allo Bank menaikkan penawaran bunga Allo Deposito hingga 9 persen per tahun. Tingkat bunga tersebut berlaku berdasarkan nominal penempatan, pilihan tenor, serta syarat dan ketentuan produk.
Kenaikan penawaran bunga ini menjadi perhatian masyarakat yang sedang mencari instrumen untuk mengembangkan dana secara relatif terencana. Deposito juga dapat menjadi pilihan bagi dana yang memang tidak dibutuhkan dalam waktu dekat.
Allo Deposito menyediakan pilihan tenor mulai dari 1, 3, 6, 12 hingga 24 bulan. Nasabah dapat menentukan jangka waktu berdasarkan rencana penggunaan dana.
Namun, deposito sebaiknya tidak digunakan untuk seluruh dana darurat. Dana untuk kebutuhan mendesak tetap perlu tersedia pada rekening atau instrumen yang mudah diakses.
Berapa Bunga Deposito Allo Bank?
Allo Bank menawarkan bunga deposito hingga 9 persen per tahun. Besaran bunga yang diterima nasabah dapat berbeda karena dipengaruhi nominal penempatan, tenor, dan ketentuan yang berlaku.
Karena itu, angka 9 persen sebaiknya dipahami sebagai bunga maksimal yang ditawarkan, bukan otomatis berlaku untuk setiap nominal dan tenor.
Calon nasabah perlu mengecek tabel suku bunga terbaru sebelum membuka deposito. Ketentuan tersebut juga dapat berubah mengikuti kebijakan bank dan kondisi pasar.
Pilihan Tenor Allo Deposito
Allo Deposito menyediakan beberapa pilihan tenor, yaitu:
- 1 bulan
- 3 bulan
- 6 bulan
- 12 bulan
- 24 bulan
Pilihan tenor tersebut memberikan fleksibilitas bagi nasabah dalam mengatur kebutuhan dana.
Sebagai contoh, dana yang akan digunakan dalam tiga bulan dapat ditempatkan pada tenor pendek. Sementara itu, dana yang belum diperlukan dalam waktu lebih lama dapat dipertimbangkan untuk tenor lebih panjang.
Contoh Hitung Bunga Deposito 9 Persen
Sebagai ilustrasi, seseorang menempatkan dana Rp10 juta pada deposito dengan bunga 9 persen per tahun.
Perhitungan bunga kotor sederhananya:
Rp10.000.000 × 9% = Rp900.000 per tahun.
Jika dihitung secara sederhana berdasarkan waktu, bunga kotor untuk satu bulan sekitar Rp75.000. Angka tersebut merupakan ilustrasi sebelum pajak dan ketentuan lain.
Untuk dana Rp50 juta, bunga kotor setahun dengan asumsi bunga 9 persen adalah sekitar Rp4,5 juta.
Sedangkan dana Rp100 juta menghasilkan ilustrasi bunga kotor sekitar Rp9 juta per tahun.
Perhitungan aktual dapat berbeda karena mekanisme pembayaran bunga, pajak, tenor, serta ketentuan produk deposito yang berlaku.
Jangan Lupa Pajak Bunga Deposito
Bunga deposito bukan berarti seluruh bunga yang tercantum menjadi keuntungan bersih nasabah.
Di Indonesia, bunga deposito dapat dikenakan pajak penghasilan atas bunga deposito sesuai ketentuan perpajakan yang berlaku. Karena itu, perhitungan keuntungan bersih perlu memperhitungkan pajak.
Sebagai ilustrasi sederhana, jika bunga kotor setahun Rp900.000 dan dikenakan pajak 20 persen, pajaknya sekitar Rp180.000.
Dengan asumsi tersebut, bunga bersih menjadi sekitar Rp720.000.
Angka tersebut hanya ilustrasi. Nasabah perlu menggunakan ketentuan pajak dan kondisi rekening yang berlaku saat transaksi.
Apakah Bunga 9 Persen Berarti Pasti Lebih Menguntungkan?
Tidak selalu.
Nasabah perlu membandingkan bunga bersih setelah pajak dengan alternatif penempatan dana lainnya. Selain itu, inflasi, kebutuhan likuiditas, tenor, dan risiko produk juga perlu dipertimbangkan.
Deposito memiliki karakter berbeda dengan saham, reksa dana, obligasi, atau instrumen investasi lainnya.
Tujuan utama deposito adalah menempatkan dana pada simpanan berjangka dengan tingkat bunga yang telah ditentukan sesuai ketentuan produk.
Dana Darurat Jangan Seluruhnya Masuk Deposito
Dana darurat digunakan untuk menghadapi kebutuhan yang tidak terduga. Karena itu, akses terhadap dana menjadi salah satu faktor penting.
Jika seluruh dana darurat dimasukkan ke deposito, pencairan sebelum jatuh tempo dapat mengikuti ketentuan produk. Bahkan, nasabah bisa menghadapi konsekuensi tertentu sesuai aturan bank.
Strategi yang dapat dipertimbangkan adalah memisahkan dana berdasarkan kebutuhan.
Dana untuk kebutuhan sehari-hari dan keadaan darurat dapat ditempatkan pada rekening yang mudah digunakan. Sementara itu, dana yang belum diperlukan dalam periode tertentu dapat dipertimbangkan untuk deposito.
Apa yang Perlu Dicek Sebelum Membuka Deposito?
Sebelum menempatkan dana, calon nasabah sebaiknya memeriksa beberapa hal.
Pertama, lihat suku bunga yang berlaku saat pembukaan deposito. Jangan hanya mengacu pada angka promosi karena bunga dapat bergantung pada nominal dan tenor.
Kedua, periksa tenor deposito. Pastikan jatuh tempo sesuai dengan rencana penggunaan dana.
Ketiga, perhatikan pajak atas bunga deposito. Hal ini penting untuk mengetahui perkiraan keuntungan bersih.
Keempat, cek ketentuan pencairan sebelum jatuh tempo. Setiap produk dapat memiliki ketentuan berbeda.
Kelima, periksa informasi mengenai penjaminan simpanan dan pastikan penempatan dana memenuhi ketentuan yang berlaku.
Kesimpulan
Penawaran bunga Allo Deposito hingga 9 persen per tahun menjadi salah satu opsi yang dapat diperhatikan masyarakat yang memiliki dana dan ingin menempatkannya dalam simpanan berjangka.
Dengan pilihan tenor 1, 3, 6, 12 hingga 24 bulan, nasabah dapat menyesuaikan jangka waktu dengan kebutuhan keuangan.
Namun, bunga maksimal bukan satu-satunya faktor yang perlu diperhatikan. Nasabah juga perlu menghitung bunga setelah pajak, memahami ketentuan pencairan, serta memastikan dana yang ditempatkan bukan dana yang sewaktu-waktu diperlukan untuk keadaan darurat.
Sebelum membuka deposito, selalu cek suku bunga dan syarat terbaru Allo Deposito melalui kanal resmi Allo Bank karena penawaran dapat berubah.(Tim)
Editor : Fanda Yosephta