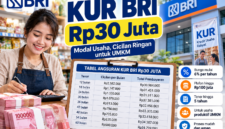


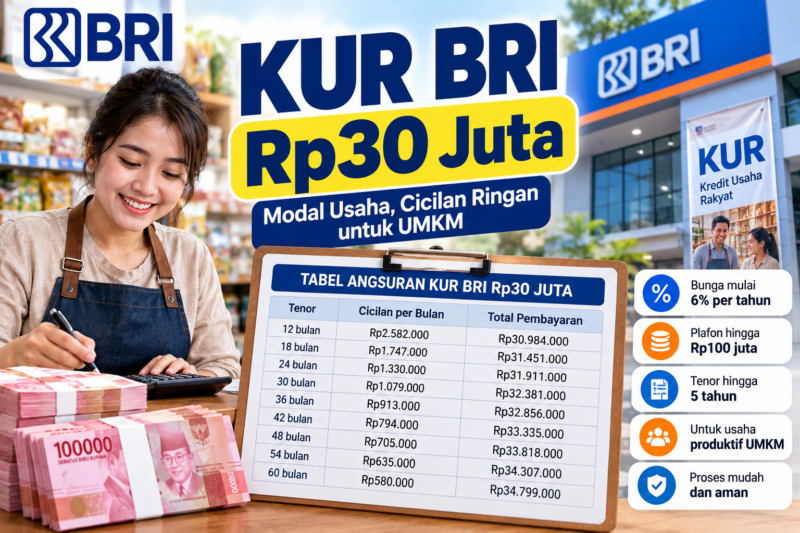
Jakarta – KUR BRI Rp30 juta menjadi salah satu pilihan pembiayaan yang dapat dipertimbangkan pelaku UMKM untuk menambah modal usaha. Plafon Rp30 juta berada dalam kategori KUR Mikro BRI. Berdasarkan informasi BRI, KUR Mikro mencakup pinjaman di atas Rp10 juta hingga Rp100 juta. Suku bunganya mulai dari 6 persen efektif per tahun.
Bagi calon debitur, mengetahui cicilan sebelum mengajukan pinjaman menjadi hal penting. Dengan begitu, pelaku usaha dapat menyesuaikan angsuran dengan kemampuan arus kas bisnis. Pilihan tenor juga perlu diperhitungkan karena semakin panjang jangka waktu, kewajiban bulanan biasanya lebih ringan, tetapi masa pembayaran menjadi lebih lama.
Sebagai gambaran, sejumlah simulasi publik KUR BRI 2026 mencantumkan angsuran Rp30 juta sekitar Rp650 ribu per bulan untuk tenor 60 bulan. Untuk tenor 48 bulan sekitar Rp775 ribu dan tenor 36 bulan sekitar Rp983 ribu. Angka tersebut merupakan simulasi dan calon debitur tetap perlu mengikuti perhitungan resmi BRI saat pengajuan.
Untuk tenor yang lebih pendek, angsuran bulanan menjadi lebih besar. Karena itu, pelaku UMKM sebaiknya tidak hanya mengejar cicilan paling rendah. Kemampuan usaha menghasilkan keuntungan harus menjadi pertimbangan utama sebelum memilih tenor pinjaman.
BRI menyebut KUR Mikro dapat digunakan untuk kredit modal kerja dengan jangka waktu maksimal tiga tahun. Sementara untuk kredit investasi, jangka waktunya dapat mencapai lima tahun. KUR Mikro juga tercantum memiliki suku bunga 6 persen efektif per tahun serta bebas biaya administrasi dan provisi pada informasi produk BRI.
Syarat umum yang tercantum di BRI antara lain calon debitur merupakan individu yang menjalankan usaha produktif dan layak. Usaha tersebut telah berjalan aktif minimal enam bulan. Dokumen administrasi yang dicantumkan meliputi identitas seperti KTP, Kartu Keluarga, serta surat izin usaha.
Masyarakat juga perlu berhati-hati terhadap pihak yang menawarkan KUR BRI melalui WhatsApp, media sosial, atau tautan tidak resmi. BRI menegaskan bahwa pengajuan KUR tidak diproses melalui tautan tidak resmi maupun akun pribadi. Pengajuan dilakukan melalui unit kerja BRI, AgenBRILink, atau tenaga pemasar resmi. BRI juga mengingatkan masyarakat agar tidak memberikan PIN, password, OTP, atau data rahasia kepada pihak lain.
Sebelum mengajukan KUR BRI Rp30 juta, pelaku usaha sebaiknya menghitung pendapatan, biaya operasional, keuntungan, dan kemampuan membayar cicilan setiap bulan. Pinjaman sebaiknya digunakan untuk kebutuhan produktif seperti tambahan stok, peralatan usaha, atau pengembangan bisnis. Dengan perhitungan yang matang, pembiayaan dapat disesuaikan dengan kebutuhan dan kemampuan usaha.
FAQ KUR BRI Rp30 Juta 2026
Berapa cicilan KUR BRI Rp30 juta?
Cicilan bergantung pada tenor dan skema yang digunakan. Sebagai simulasi publik, tenor 60 bulan berada di kisaran Rp650 ribu per bulan, sedangkan tenor 36 bulan sekitar Rp983 ribu. Nilai final mengikuti perhitungan BRI.
KUR BRI Rp30 juta termasuk jenis apa?
Plafon Rp30 juta termasuk KUR Mikro karena berada di atas Rp10 juta hingga Rp100 juta berdasarkan informasi produk KUR BRI.
Berapa bunga KUR BRI 2026?
Informasi BRI mencantumkan suku bunga KUR mulai 6 persen efektif per tahun. Ketentuan dapat bergantung pada jenis dan ketentuan pembiayaan yang berlaku.
Berapa lama usaha harus berjalan untuk mengajukan KUR BRI?
Informasi KUR Mikro BRI mencantumkan usaha aktif minimal enam bulan sebagai salah satu persyaratan calon debitur.
Apakah KUR BRI Rp30 juta membutuhkan jaminan?
Persyaratan jaminan mengikuti jenis KUR dan ketentuan yang berlaku. Karena itu, calon debitur perlu menanyakan langsung kepada petugas BRI mengenai persyaratan pengajuan sesuai profil usahanya.
Apakah KUR BRI bisa diajukan secara online melalui WhatsApp?
BRI mengingatkan bahwa pengajuan KUR tidak diproses melalui tautan tidak resmi, akun pribadi, atau pihak yang tidak berkaitan dengan BRI. Masyarakat diminta menggunakan kanal resmi BRI.
Apakah pengajuan KUR BRI dikenakan biaya di awal?
BRI menyatakan proses pengajuan KUR tidak dipungut biaya di awal dan mengingatkan masyarakat agar waspada terhadap pihak yang meminta pembayaran untuk pencairan.
Apa tujuan KUR BRI?
KUR ditujukan untuk pembiayaan produktif, termasuk modal kerja dan investasi usaha. Sektor yang dapat dibiayai mencakup perdagangan, pertanian, perikanan, peternakan, perkebunan, jasa, industri pengolahan, konstruksi, pariwisata, dan sektor produktif lainnya. (*)
Editor : Fanda Yosephta