

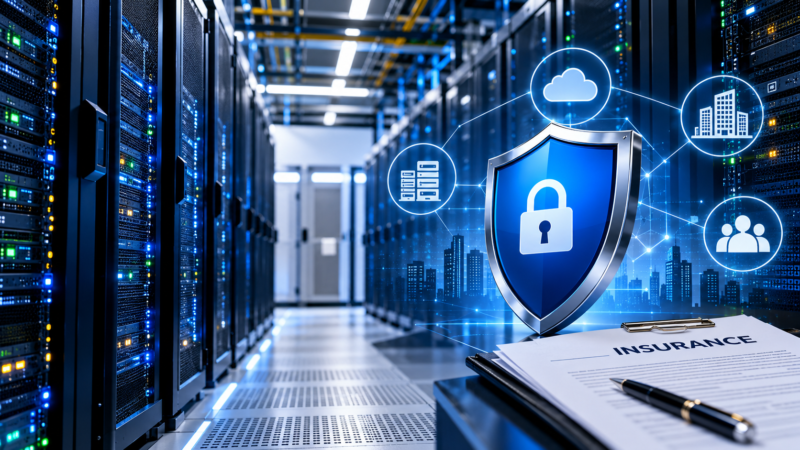
Jakarta— Investasi pusat data atau data center di Indonesia membuka peluang bisnis baru bagi industri asuransi. Namun, pertumbuhan infrastruktur digital juga membawa risiko kerugian besar, mulai dari gangguan operasional hingga serangan siber.
PT Great Eastern General Insurance Indonesia (GEGI) menilai pusat data berpotensi menjadi segmen penting bagi industri asuransi umum. Nilai aset yang besar dan kebutuhan perlindungan berkelanjutan membuat sektor ini menarik bagi perusahaan asuransi.
Marketing Director GEGI, Linggawati Tok, menjelaskan bahwa pusat data membutuhkan perlindungan dari berbagai jenis risiko. Kebutuhan tersebut mencakup asuransi properti, rekayasa teknik, tanggung jawab hukum, dan asuransi siber.
Pernyataan tersebut disampaikan kepada Bisnis.com dan dikutip pada Minggu, 11 Oktober 2026. Menurut Linggawati, pusat data tidak sekadar menjadi tempat penyimpanan server. Infrastruktur ini menopang layanan perbankan, perdagangan elektronik, komputasi awan, kecerdasan buatan atau AI, hingga berbagai pelayanan publik.
Karena itu, perlindungan asuransi perlu mencakup seluruh siklus proyek. Perlindungan tersebut dapat dimulai sejak pembangunan fasilitas, pemasangan peralatan, pengujian sistem, hingga kegiatan operasional sehari-hari. Perusahaan juga perlu menyesuaikan cakupan polis dengan karakteristik aset dan potensi kerugian.
Risiko Gangguan Operasional Bisa Picu Kerugian Besar
Salah satu risiko utama pusat data adalah terhentinya operasional. Kerugian tidak selalu berasal dari kerusakan fisik bangunan atau perangkat server. Gangguan layanan dapat menghambat transaksi, aktivitas bisnis, dan akses digital perusahaan yang menggunakan fasilitas tersebut.
Dalam kondisi tertentu, gangguan operasional juga dapat memicu tuntutan ganti rugi. Dampaknya bergantung pada durasi gangguan, perjanjian layanan, cakupan polis, dan besarnya ketergantungan pelanggan terhadap pusat data.
Selain itu, perusahaan harus memperhitungkan ancaman ransomware, pencurian data, kebocoran informasi, dan gangguan jaringan. Serangan siber dapat mengganggu layanan sekaligus menimbulkan biaya pemulihan sistem, investigasi, dan penanganan insiden.
Gempa Bumi dan Banjir Menjadi Risiko Tambahan
Indonesia juga menghadapi risiko bencana alam yang perlu diperhitungkan dalam pengelolaan pusat data. Gempa bumi, banjir, dan sambaran petir dapat mengancam fasilitas, pasokan listrik, sistem pendingin, serta perangkat teknologi.
Karena itu, pengelola pusat data perlu memperhatikan lokasi pembangunan, sistem kelistrikan cadangan, perlindungan kebakaran, dan prosedur pemulihan bencana. Langkah tersebut membantu mengurangi potensi gangguan layanan ketika terjadi insiden.
Bagi perusahaan asuransi, penilaian risiko harus mempertimbangkan kemungkinan kerusakan fisik sekaligus dampak lanjutan terhadap kegiatan usaha. Penilaian juga perlu memperhatikan ketergantungan fasilitas terhadap jaringan listrik, konektivitas, dan infrastruktur pendukung lainnya.
Great Eastern Soroti Accumulation Risk
GEGI turut menyoroti accumulation risk, yaitu risiko terkonsentrasinya banyak eksposur kerugian pada satu lokasi atau kejadian. Satu pusat data dapat melayani ratusan hingga ribuan perusahaan dengan kebutuhan layanan yang berbeda.
Apabila satu insiden besar terjadi, sejumlah nasabah berpotensi mengajukan klaim secara bersamaan. Klaim tersebut dapat berkaitan dengan kerusakan aset, gangguan usaha, tanggung jawab hukum, maupun risiko siber, sesuai dengan perlindungan masing-masing polis.
Situasi tersebut membuat perusahaan asuransi perlu menghitung total eksposur secara cermat. Perusahaan juga harus memastikan kapasitas penanggungan risiko tetap memadai ketika beberapa klaim muncul dalam waktu bersamaan.
Linggawati menilai segmen pusat data menawarkan peluang bisnis yang menarik. Namun, industri asuransi membutuhkan proses underwriting yang mendalam, pengelolaan risiko yang ketat, dan dukungan reasuransi yang memadai.
Peluang Asuransi Bisnis di Tengah Ekonomi Digital
Pertumbuhan layanan digital berpotensi meningkatkan kebutuhan perlindungan aset dan operasional perusahaan. Kondisi ini membuka ruang bagi pengembangan produk asuransi komersial yang sesuai dengan kebutuhan pusat data.
Meski demikian, besarnya peluang bisnis tidak otomatis menjamin keuntungan perusahaan asuransi. Perusahaan tetap harus memperhitungkan nilai pertanggungan, probabilitas kerugian, biaya klaim, harga premi, serta kapasitas reasuransi.
Bagi pengelola pusat data, pemilihan polis juga perlu melalui evaluasi menyeluruh. Perusahaan harus memahami batas pertanggungan, pengecualian, masa tunggu jika berlaku, serta ketentuan klaim dalam setiap kontrak.
Ke depan, kemampuan mengelola risiko fisik dan digital akan menjadi faktor penting dalam pengembangan bisnis asuransi pusat data. Industri asuransi yang mampu menilai eksposur secara akurat berpeluang mengambil bagian dalam pertumbuhan ekonomi digital Indonesia secara berkelanjutan. (*)
Editor : Fanda Yosephta