

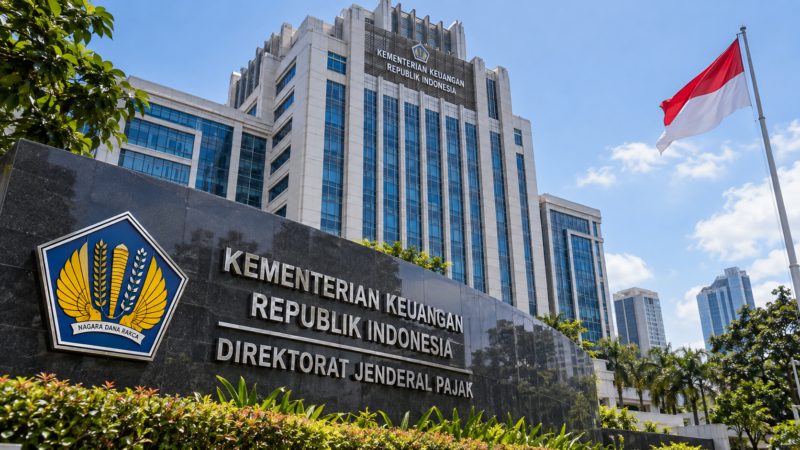
Jakarta-RUU APBN 2027 memberikan kewenangan lebih rinci kepada Menteri Keuangan untuk melakukan pemeriksaan dan audit penerimaan negara, termasuk audit khusus terhadap restitusi pajak. Aturan ini menjadi perhatian wajib pajak karena pemerintah sebelumnya memperketat proses pengembalian kelebihan pembayaran pajak pada 2026.
Badan Anggaran DPR bersama pemerintah telah menyepakati ketentuan tersebut dalam pembicaraan tingkat I RUU APBN 2027 pada Kamis, 24 September 2026. RUU tersebut dijadwalkan dibahas dalam pembicaraan tingkat II melalui Rapat Paripurna DPR pada Selasa, 29 September 2026.
Ketentuan mengenai kewenangan Menteri Keuangan tercantum dalam Pasal 37 RUU APBN 2027. Aturan tersebut memperinci kewenangan yang sebelumnya sudah terdapat dalam UU APBN 2026.
Wakil Ketua Banggar DPR Wihadi Wiyanto menyampaikan bahwa Menteri Keuangan dapat melakukan pemeriksaan dan audit penerimaan negara. Kewenangan tersebut termasuk audit khusus untuk proses pengembalian kelebihan pembayaran pajak atau restitusi.
Selain itu, tata cara pemeriksaan dan audit akan diatur lebih lanjut melalui Peraturan Menteri Keuangan. Ketentuan tersebut juga mencakup mekanisme pengembalian kelebihan pembayaran pajak dalam pemeriksaan atau audit khusus.
Kebijakan tersebut berkaitan dengan langkah pemerintah memperketat pencairan restitusi pajak. Pengetatan dilakukan setelah nilai restitusi pajak pada 2025 mencapai sekitar Rp361 triliun. Pada periode tersebut, penerimaan pajak juga mengalami tekanan dengan shortfall sekitar Rp271,7 triliun.
Data Direktorat Jenderal Pajak menunjukkan restitusi pajak yang telah dicairkan hingga 31 Agustus 2026 mencapai Rp191,82 triliun. Nilai tersebut turun sekitar 37 persen dibandingkan realisasi pada periode yang sama 2025 sebesar Rp304,29 triliun.
Dari total tersebut, restitusi Pajak Penghasilan atau PPh mencapai Rp55,79 triliun. Kemudian restitusi PPN dan PPnBM mencapai Rp134,32 triliun, sedangkan restitusi pajak lainnya sebesar Rp1,71 triliun.
Sebagai pembanding, hingga 31 Agustus 2025 restitusi PPh mencapai Rp90,99 triliun. Restitusi PPN dan PPnBM mencapai Rp212,29 triliun, sedangkan pajak lainnya mencapai Rp1,01 triliun.
Pemerintah sebelumnya menerapkan perubahan persyaratan restitusi dipercepat melalui PMK Nomor 28 Tahun 2026. Kebijakan tersebut mulai berlaku pada 1 Mei 2026 dan menjadi bagian dari upaya meningkatkan kehati-hatian dalam pencairan restitusi.
Direktur Jenderal Pajak Bimo Wijayanto mengatakan pencairan restitusi tetap dilakukan dengan prinsip kehati-hatian. Pemeriksaan lebih ketat terutama diterapkan terhadap sektor yang masuk kategori berisiko tinggi berdasarkan matriks kepatuhan wajib pajak.
Namun, pemerintah menegaskan bahwa pengetatan bukan berarti hak wajib pajak untuk memperoleh restitusi dihapus. Pengembalian tetap diberikan apabila wajib pajak dapat membuktikan adanya kelebihan pembayaran melalui dokumen dan transaksi yang memenuhi ketentuan.
Dengan masuknya ketentuan audit khusus ke dalam RUU APBN 2027, mekanisme restitusi pajak akan menjadi salah satu bagian yang perlu diperhatikan oleh perusahaan dan wajib pajak. Terutama bagi wajib pajak yang memiliki nilai restitusi besar atau bergerak pada sektor dengan tingkat risiko tinggi.
Rapat Paripurna DPR pada 29 September 2026 akan menjadi tahap penting bagi RUU APBN 2027. Setelah memperoleh persetujuan tingkat II, ketentuan tersebut akan menjadi bagian dari kerangka pelaksanaan APBN 2027 sesuai proses legislasi yang berlaku.)*)
Editor : Fanda Yosephta