

KAYONEWS.CO.ID — Tabel angsuran KUR BRI September 2026 menjadi informasi yang banyak dicari pelaku usaha yang membutuhkan tambahan modal. Program Kredit Usaha Rakyat atau KUR BRI menyediakan pembiayaan untuk berbagai sektor usaha produktif.
Berdasarkan informasi resmi BRI, KUR dapat digunakan untuk modal kerja maupun investasi usaha. Sektor yang dapat dibiayai mencakup pertanian, perikanan, peternakan, perkebunan, perdagangan, konstruksi, pariwisata, jasa dan industri pengolahan.
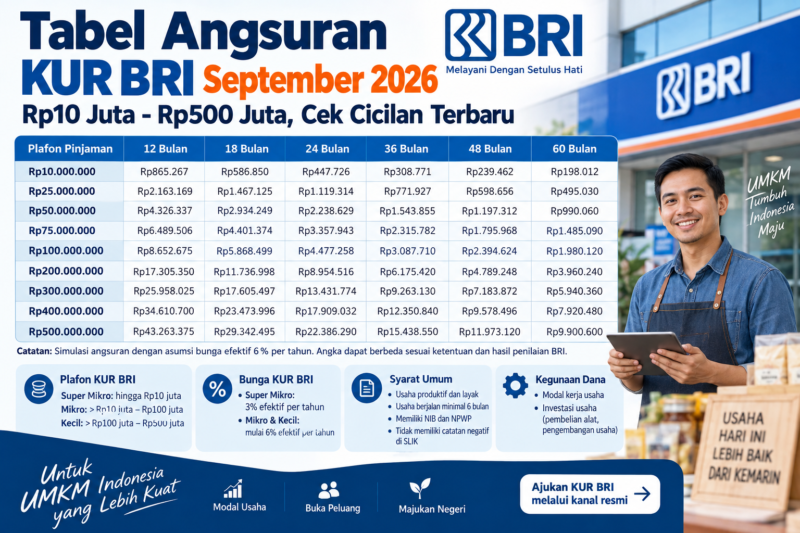
Plafon KUR BRI terbagi menjadi beberapa kategori. KUR Super Mikro memiliki plafon hingga Rp10 juta. Sementara itu, KUR Mikro berada di atas Rp10 juta hingga Rp100 juta.
Adapun KUR Kecil memiliki plafon di atas Rp100 juta sampai Rp500 juta. Dengan demikian, calon debitur dapat memilih plafon sesuai kebutuhan usaha dan kemampuan membayar.
Tabel angsuran KUR BRI September 2026
Untuk memudahkan calon debitur, berikut simulasi angsuran berdasarkan asumsi bunga efektif 6 persen per tahun. Angka ini merupakan simulasi, bukan penawaran cicilan yang mengikat dari BRI.
| Plafon | 12 Bulan | 18 Bulan | 24 Bulan | 36 Bulan | 48 Bulan | 60 Bulan |
|---|---|---|---|---|---|---|
| Rp10 juta | Rp865.267 | Rp586.850 | Rp447.726 | Rp308.771 | Rp239.462 | Rp198.012 |
| Rp25 juta | Rp2.163.169 | Rp1.467.125 | Rp1.119.314 | Rp771.927 | Rp598.656 | Rp495.030 |
| Rp50 juta | Rp4.326.337 | Rp2.934.249 | Rp2.238.629 | Rp1.543.855 | Rp1.197.312 | Rp990.060 |
| Rp75 juta | Rp6.489.506 | Rp4.401.374 | Rp3.357.943 | Rp2.315.782 | Rp1.795.968 | Rp1.485.090 |
| Rp100 juta | Rp8.652.675 | Rp5.868.499 | Rp4.477.258 | Rp3.087.710 | Rp2.394.624 | Rp1.980.120 |
| Rp200 juta | Rp17.305.350 | Rp11.736.998 | Rp8.954.516 | Rp6.175.420 | Rp4.789.248 | Rp3.960.240 |
| Rp300 juta | Rp25.958.025 | Rp17.605.497 | Rp13.431.774 | Rp9.263.130 | Rp7.183.872 | Rp5.940.360 |
| Rp400 juta | Rp34.610.700 | Rp23.473.996 | Rp17.909.032 | Rp12.350.840 | Rp9.578.496 | Rp7.920.480 |
| Rp500 juta | Rp43.263.375 | Rp29.342.495 | Rp22.386.290 | Rp15.438.550 | Rp11.973.120 | Rp9.900.600 |
Sebagai pembanding, publikasi finansial pada September 2026 mencantumkan simulasi Rp100 juta dengan cicilan sekitar Rp8,65 juta untuk tenor 12 bulan, Rp4,48 juta untuk 24 bulan, dan Rp1,98 juta untuk 60 bulan.
KUR BRI Rp10 juta cicilannya berapa?
Bagi pelaku usaha yang membutuhkan modal relatif kecil, plafon Rp10 juta termasuk dalam kategori KUR Super Mikro. Dengan asumsi simulasi bunga 6 persen, cicilan sekitar Rp865 ribu per bulan untuk tenor 12 bulan.
Untuk tenor 24 bulan, cicilannya sekitar Rp448 ribu. Sementara tenor 36 bulan sekitar Rp309 ribu dan tenor 60 bulan sekitar Rp198 ribu.
Namun, angka tersebut jangan dianggap sebagai cicilan pasti. KUR Super Mikro memiliki ketentuan bunga tersendiri dan BRI saat ini mencantumkan bunga 3 persen efektif per tahun untuk kategori tersebut.
KUR BRI Rp25 juta
Pinjaman Rp25 juta dapat menjadi pilihan bagi pelaku UMKM yang membutuhkan tambahan modal usaha. Berdasarkan simulasi bunga 6 persen, cicilannya sekitar Rp2,16 juta untuk tenor 12 bulan.
Jika memilih tenor 24 bulan, cicilan sekitar Rp1,12 juta per bulan. Untuk tenor 36 bulan, angsurannya sekitar Rp772 ribu.
Sementara itu, tenor 48 bulan menghasilkan simulasi cicilan sekitar Rp599 ribu. Jika menggunakan tenor 60 bulan, cicilan sekitar Rp495 ribu per bulan.
KUR BRI Rp50 juta
Plafon Rp50 juta menjadi salah satu nominal yang sering digunakan untuk simulasi kredit usaha. Dengan asumsi bunga efektif 6 persen, cicilan sekitar Rp4,33 juta untuk tenor 12 bulan.
Untuk tenor 24 bulan, cicilan sekitar Rp2,24 juta. Tenor 36 bulan menghasilkan angsuran sekitar Rp1,54 juta.
Jika memilih tenor 48 bulan, cicilan sekitar Rp1,20 juta. Sementara tenor 60 bulan berada di kisaran Rp990 ribu per bulan.
KUR BRI Rp100 juta
KUR BRI Rp100 juta termasuk plafon yang banyak dicari pelaku usaha karena berada pada batas atas kategori KUR Mikro.
Dengan asumsi bunga efektif 6 persen, simulasi cicilan Rp100 juta mencapai sekitar Rp8,65 juta per bulan untuk tenor 12 bulan.
Tenor 18 bulan menghasilkan cicilan sekitar Rp5,87 juta. Untuk tenor 24 bulan, cicilan sekitar Rp4,48 juta.
Sementara tenor 36 bulan sekitar Rp3,09 juta. Tenor 48 bulan sekitar Rp2,39 juta dan tenor 60 bulan sekitar Rp1,98 juta.
Data publikasi September 2026 juga menunjukkan angka simulasi yang hampir sama untuk plafon Rp100 juta.
KUR BRI Rp200 juta
Plafon Rp200 juta sudah masuk kategori KUR Kecil. Dengan asumsi bunga 6 persen, cicilan simulasi sekitar Rp17,31 juta untuk tenor 12 bulan.
Jika tenor 24 bulan, cicilan sekitar Rp8,95 juta. Untuk tenor 36 bulan sekitar Rp6,18 juta.
Sementara tenor 48 bulan menghasilkan cicilan sekitar Rp4,79 juta. Tenor 60 bulan sekitar Rp3,96 juta.
KUR BRI Rp300 juta
Bagi pelaku usaha dengan kebutuhan modal lebih besar, plafon Rp300 juta juga masuk dalam kategori KUR Kecil.
Simulasi cicilan untuk tenor 12 bulan sekitar Rp25,96 juta. Jika mengambil tenor 24 bulan, cicilan sekitar Rp13,43 juta.
Tenor 36 bulan menghasilkan cicilan sekitar Rp9,26 juta. Untuk tenor 48 bulan sekitar Rp7,18 juta.
Sementara tenor 60 bulan menghasilkan simulasi cicilan sekitar Rp5,94 juta per bulan.
KUR BRI Rp400 juta
Untuk plafon Rp400 juta, simulasi cicilan 12 bulan mencapai sekitar Rp34,61 juta per bulan.
Tenor 24 bulan menghasilkan cicilan sekitar Rp17,91 juta. Untuk tenor 36 bulan sekitar Rp12,35 juta.
Jika mengambil tenor 48 bulan, cicilan sekitar Rp9,58 juta. Sementara tenor 60 bulan sekitar Rp7,92 juta.
KUR BRI Rp500 juta
Plafon Rp500 juta merupakan batas atas KUR Kecil yang tercantum pada informasi BRI.
Dengan asumsi bunga efektif 6 persen, simulasi cicilan Rp500 juta untuk tenor 12 bulan mencapai sekitar Rp43,26 juta per bulan.
Untuk tenor 24 bulan, cicilan sekitar Rp22,39 juta. Tenor 36 bulan sekitar Rp15,44 juta.
Jika memilih tenor 48 bulan, cicilan sekitar Rp11,97 juta. Sedangkan tenor 60 bulan menghasilkan simulasi sekitar Rp9,90 juta per bulan.
Syarat KUR BRI September 2026
BRI mencantumkan beberapa kriteria umum bagi calon debitur KUR. Calon nasabah harus mempunyai usaha yang produktif dan layak.
Usaha tersebut juga tercantum berjalan minimal enam bulan. Selain itu, BRI mencantumkan NIB dan NPWP sebagai bagian dari kriteria umum yang berlaku.
Calon debitur juga perlu memperhatikan catatan kredit. BRI mencantumkan ketentuan tidak memiliki catatan negatif pada SLIK dalam kriteria umum debitur KUR.
Karena itu, calon nasabah sebaiknya menyiapkan dokumen usaha dan memastikan data kredit sesuai sebelum mengajukan permohonan.
KUR BRI digunakan untuk apa?
KUR BRI dapat digunakan untuk kebutuhan modal kerja usaha. Dana juga dapat digunakan untuk investasi usaha, termasuk pembelian alat produksi dan pengembangan usaha.
Sektor usaha yang dibiayai cukup luas. BRI mencantumkan pertanian, perikanan, peternakan, perkebunan, perdagangan, konstruksi, pariwisata, jasa serta industri pengolahan.
Artinya, KUR tidak hanya ditujukan kepada pedagang. Pelaku usaha produktif di berbagai sektor dapat mengajukan pembiayaan selama memenuhi ketentuan program.
Berapa bunga KUR BRI 2026?
Bunga KUR berbeda berdasarkan kategori dan ketentuan yang berlaku. Informasi resmi BRI mencantumkan KUR Super Mikro dengan bunga 3 persen efektif per tahun.
Untuk KUR Mikro dan KUR Kecil, BRI mencantumkan bunga bertahap mulai 6 persen efektif per tahun.
Karena itu, calon debitur perlu memperhatikan kategori KUR yang digunakan. Jangan menggunakan satu angka bunga untuk semua plafon tanpa melihat ketentuan yang berlaku.
Cara mengajukan KUR BRI
Calon debitur dapat memulai proses pengajuan melalui kanal BRI. Sebelum mengajukan, siapkan dokumen dan informasi usaha yang dibutuhkan.
Pastikan data identitas sesuai. Dokumen usaha juga perlu disiapkan agar proses pemeriksaan dapat dilakukan sesuai prosedur.
Setelah pengajuan, BRI akan melakukan proses penilaian sesuai ketentuan. Besaran kredit yang disetujui tidak otomatis sama dengan jumlah yang diajukan.
Karena itu, pengajuan Rp500 juta bukan berarti setiap calon debitur otomatis memperoleh Rp500 juta. Keputusan kredit tetap mengikuti ketentuan dan hasil penilaian bank.
Tips memilih plafon KUR BRI
Calon debitur sebaiknya tidak hanya melihat besarnya dana yang dapat dipinjam. Kemampuan membayar cicilan harus menjadi pertimbangan utama.
Tenor panjang memang dapat menurunkan cicilan bulanan. Namun, semakin panjang masa kredit, semakin lama pula kewajiban pembayaran berlangsung.
Sebaliknya, tenor lebih pendek dapat membuat cicilan bulanan lebih besar. Karena itu, pilihan tenor perlu disesuaikan dengan arus kas usaha.
Pelaku usaha juga sebaiknya menghitung omzet, biaya operasional, keuntungan bersih dan kebutuhan modal sebelum menentukan plafon.
FAQ KUR BRI September 2026
Berapa maksimal KUR BRI September 2026?
Berdasarkan informasi BRI, KUR Kecil memiliki plafon di atas Rp100 juta hingga Rp500 juta.
Berapa cicilan KUR BRI Rp100 juta?
Dalam simulasi bunga efektif 6 persen, cicilan sekitar Rp8,65 juta untuk tenor 12 bulan dan Rp1,98 juta untuk tenor 60 bulan.
Berapa cicilan KUR BRI Rp50 juta?
Dalam simulasi yang sama, cicilan sekitar Rp4,33 juta untuk tenor 12 bulan dan Rp990 ribu untuk tenor 60 bulan.
Berapa cicilan KUR BRI Rp500 juta?
Dengan asumsi bunga efektif 6 persen, simulasi cicilan sekitar Rp43,26 juta untuk tenor 12 bulan dan Rp9,90 juta untuk tenor 60 bulan.
Apakah KUR BRI Rp500 juta tanpa jaminan?
Jangan menyimpulkan bahwa seluruh pengajuan sampai Rp500 juta otomatis tanpa jaminan. Ketentuan agunan dan persyaratan dapat bergantung pada kategori serta kebijakan kredit yang berlaku.
Apakah KUR BRI bisa digunakan untuk modal usaha?
Ya. Informasi resmi BRI menyebut KUR dapat digunakan untuk modal kerja maupun investasi usaha.
Apakah cicilan di tabel merupakan angka resmi BRI?
Tidak seluruhnya. Tabel di atas merupakan simulasi berdasarkan asumsi bunga efektif 6 persen. Cicilan aktual dapat berbeda sesuai kategori KUR dan ketentuan saat pengajuan.
Kesimpulan
KUR BRI September 2026 menyediakan pilihan pembiayaan mulai dari KUR Super Mikro hingga KUR Kecil. Plafonnya mencapai Rp500 juta untuk kategori KUR Kecil.
Sebelum mengajukan, calon debitur sebaiknya menghitung kebutuhan modal dan kemampuan membayar. Jangan memilih plafon hanya karena jumlah pinjamannya lebih besar.
Informasi bunga, tenor, persyaratan dan persetujuan kredit juga perlu dikonfirmasi melalui kanal resmi BRI. Dengan begitu, calon debitur dapat mengetahui ketentuan yang benar-benar berlaku ketika pengajuan dilakukan.(*)
Editor : Fanda Yosephta